通勤・沿線で得するクレジットカード|定期券とオートチャージを1枚に
通勤は「毎日・確実に・同じ場所で」発生する支出です。だからこそ、沿線に合ったカードを1枚選ぶだけで、意識しなくても還元が積み上がります。
結論
- 東急沿線なら、PASMOのオートチャージと定期券購入でポイントが貯まる東急カード(PASMO一体型)
- 小田急沿線なら、小田急の商業施設でポイントが優遇される小田急ポイントカード(OP)系
- 年会費がかかるカードは、沿線で上乗せされる還元額が年会費を上回るかで判断します(計算方法は本文)
- オートチャージにポイントが付くかどうかはカードによって異なるため、申込前に必ず確認してください
編集部が選んだ5枚を比較
| カード | 年会費 | 還元率 | 発行 | 国際ブランド | 申込 |
|---|---|---|---|---|---|
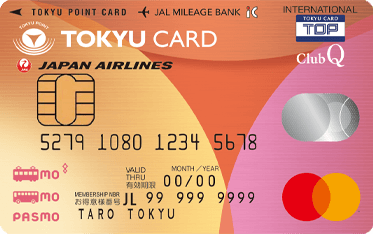 TOKYU CARD ClubQ JMB PASMO | 1,100円 | 0.5%〜3%※ | 最短10営業日 | Visa / Mastercard | 公式へ |
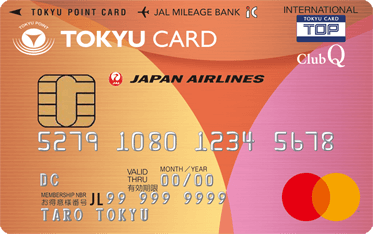 TOKYU CARD ClubQ JMB | 1,100円 | 0.5%〜3%※ | 最短10営業日 | Visa / Mastercard | 公式へ |
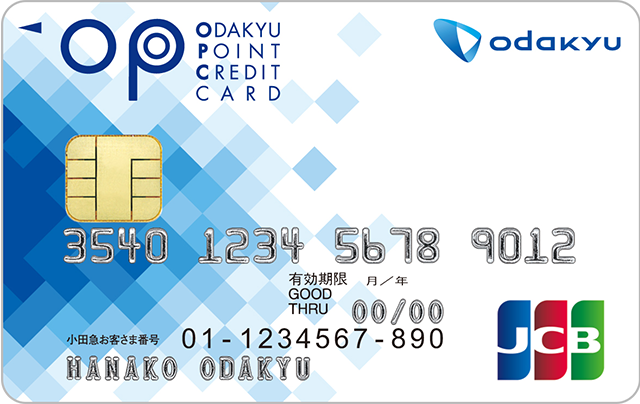 小田急ポイントカード OPクレジット | 550円 | 0.5%〜10%※ | 約2週間 | Visa / Mastercard / JCB | 公式へ |
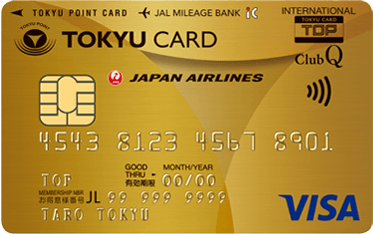 TOKYU CARD ClubQ JMB ゴールド | 6,600円 | 1%〜3%※ | 最短10営業日 | Visa / Mastercard | 公式へ |
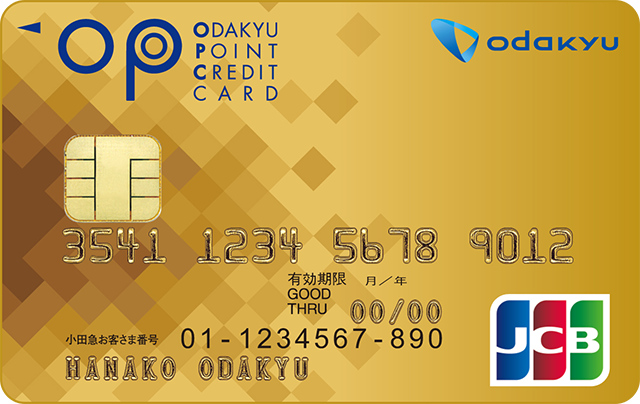 小田急ポイントカード OPクレジット ゴールド | 11,000円 | 0.5%〜10%※ | 約2週間 | Visa / Mastercard / JCB | 公式へ |
※還元率の最大値は、対象店舗での利用・支払い方法・エントリーなどの条件を満たした場合の値です。条件は各カードの公式サイトでご確認ください。
編集部おすすめ5枚
TOKYU CARD ClubQ JMB PASMO
電車もバスもお買い物もこの1枚で!
- 年会費
- 1,100円
- 還元率
- 0.5%〜3%※
- 発行
- 最短10営業日
東急沿線の通勤者に最も効率がよい構成。PASMOのオートチャージと定期券購入の両方でポイントが貯まります。 貯めたポイントをPASMOへのチャージに使えるため、ポイントの出口が通勤そのものになります。 貯まったポイントはJALマイルにも移行できるため、通勤で貯めて旅行に使うという流れが作れます。
TOKYU CARD ClubQ JMB
クレジットカードとPASMOは別々に持ちたいという方に!
- 年会費
- 1,100円
- 還元率
- 0.5%〜3%※
- 発行
- 最短10営業日
PASMO一体型が不要な方向けの東急カード。東急百貨店・東急ストアでの還元率が優遇されます。 年会費がかかるカードなので、沿線での買い物額で回収できるかを下の計算方法で確認してください。
小田急ポイントカード OPクレジット
JCB、Visa、Mastercard®の機能がついて幅広く使えます。 ポイントが貯めやすくたいへん便利です。
- 年会費
- 550円
- 還元率
- 0.5%〜10%※
- 発行
- 約2週間
小田急沿線の通勤者向け。小田急百貨店・小田急OXなどでポイントが優遇されます。 年会費の負担が比較的軽く、沿線の商業施設を日常的に使う人に向いています。
TOKYU CARD ClubQ JMB ゴールド
MastercardとVISAから選べる、ゴールドカード。
- 年会費
- 6,600円
- 還元率
- 1%〜3%※
- 発行
- 最短10営業日
東急カードの上位グレード。国内空港ラウンジと旅行傷害保険が付帯します。 通勤での還元に加えて、出張や旅行の機会が年に数回ある方であれば年会費の回収圏内に入ります。
小田急ポイントカード OPクレジット ゴールド
OPクレジット(JCB/Visa/Mastercard®)の機能に、ワンランク上のサービスをプラス。 持つ方の信頼を証明します。
- 年会費
- 11,000円
- 還元率
- 0.5%〜10%※
- 発行
- 約2週間
小田急カードの上位グレード。ラウンジと保険が付帯し、沿線還元も強化されます。 小田急百貨店での利用が多い世帯であれば、還元の上乗せ分で年会費を吸収しやすくなります。
※還元率の最大値は、対象店舗での利用・支払い方法・エントリーなどの条件を満たした場合の値です。条件は各カードの公式サイトでご確認ください。
通勤支出は「確実に発生する」から効率がいい
還元率を上げようとするとき、多くの人は買い物の支払い方法を変えようとします。しかし買い物は金額も頻度も変動するため、効果が読めません。
一方で通勤にかかる支出は、毎月ほぼ同じ金額が、確実に発生します。定期券が6か月で6万円なら年間12万円。ここに1.5%の還元がかかれば年1,800円相当が、何もしなくても積み上がります。
さらに沿線の商業施設(駅ビル、スーパー、百貨店)での優待が加わると、生活圏全体が還元の対象になります。通勤カードの本質は、行動パターンが固定されていることを利用する点にあります。
通勤カードで見るべき4つのポイント
- 定期券購入でポイントが付くか:一度の決済額が大きいため、倍率の差がそのまま金額差になります
- オートチャージに対応しているか:残高不足で改札に止められるストレスがなくなります
- チャージ分にポイントが付くか:ここが付かないカードもあります。通勤還元を狙うなら必須の確認項目です
- 沿線の店舗優待があるか:駅ビルやスーパーでの倍率アップが、日常の支出に効きます
PASMOとSuicaでカードが分かれる
交通系ICカードのオートチャージは、どのクレジットカードでも使えるわけではありません。
- PASMOのオートチャージ:PASMO一体型カード、または対応する私鉄系カードが必要です
- Suicaのオートチャージ:JR東日本系のカード(ビューカード)が必要です
つまり、通勤で使うICカードによって選べるクレジットカードが決まります。自分がどちらを使っているかを起点に候補を絞ってください。
年会費の損益分岐点を計算する
沿線カードは年会費が数百円〜数千円のものが多く、判断は簡単です。
損益分岐点=年会費 ÷ 還元率の上乗せ分
たとえば年会費1,100円のカードで、沿線での還元率が0.5%から3.0%に上がるなら、上乗せは2.5%。1,100 ÷ 0.025 = 年44,000円を沿線で使えば元が取れます。月あたり約3,700円です。定期券と駅ビルでの買い物を合わせれば、超える人は多いはずです。
貯めたポイントをマイルに変える
東急カードのように、貯めたポイントをJALマイルへ移行できるカードがあります。通勤という日常の支出で貯めて、旅行という非日常に使うという流れが作れるのは、生活圏カードの隠れた利点です。
マイル移行を前提に選びたい場合は、JALマイルが貯まるクレジットカードもあわせてご覧ください。
沿線が変わったときの見直し
通勤カードの価値は、その沿線を使い続けることが前提です。引っ越しや転職で沿線が変われば、優待の大半は使えなくなります。
年会費無料のカードなら持ち続けても損はありませんが、年会費が発生するカードは見直しが必要です。その場合は、店を選ばず還元率が高いポイント高還元カードへの一本化を検討してください。
交通系電子マネーに対応する、その他のカード
※還元率の最大値は、対象店舗での利用・支払い方法・エントリーなどの条件を満たした場合の値です。条件は各カードの公式サイトでご確認ください。
よくある質問
定期券をクレジットカードで買うとポイントは貯まりますか?
貯まります。カードによっては通常の買い物より高い倍率が設定されている場合もあります。定期券は6か月分をまとめて購入することが多く、一度の決済額が大きいため還元の効果も大きくなります。
PASMOのオートチャージはどのカードでもできますか?
できません。PASMOのオートチャージに対応しているのは、PASMO一体型カードまたは特定の提携カードに限られます。SuicaのオートチャージにはビューカードなどJR東日本系のカードが必要です。
オートチャージ分にもポイントは付きますか?
カードによります。チャージ時にポイントが付くカードと、付かないカードがあります。通勤での還元を目的にする場合は、この点を必ず確認してください。
沿線が変わったらカードはどうすべきですか?
引っ越しなどで沿線が変わると、そのカードの主な優位性は失われます。年会費が発生するカードであれば、新しい沿線のカードに切り替えるか、還元率の高い汎用カードに一本化する判断が必要です。